RedMetro supera los 36.9 millones de viajes en San Luis Potosí
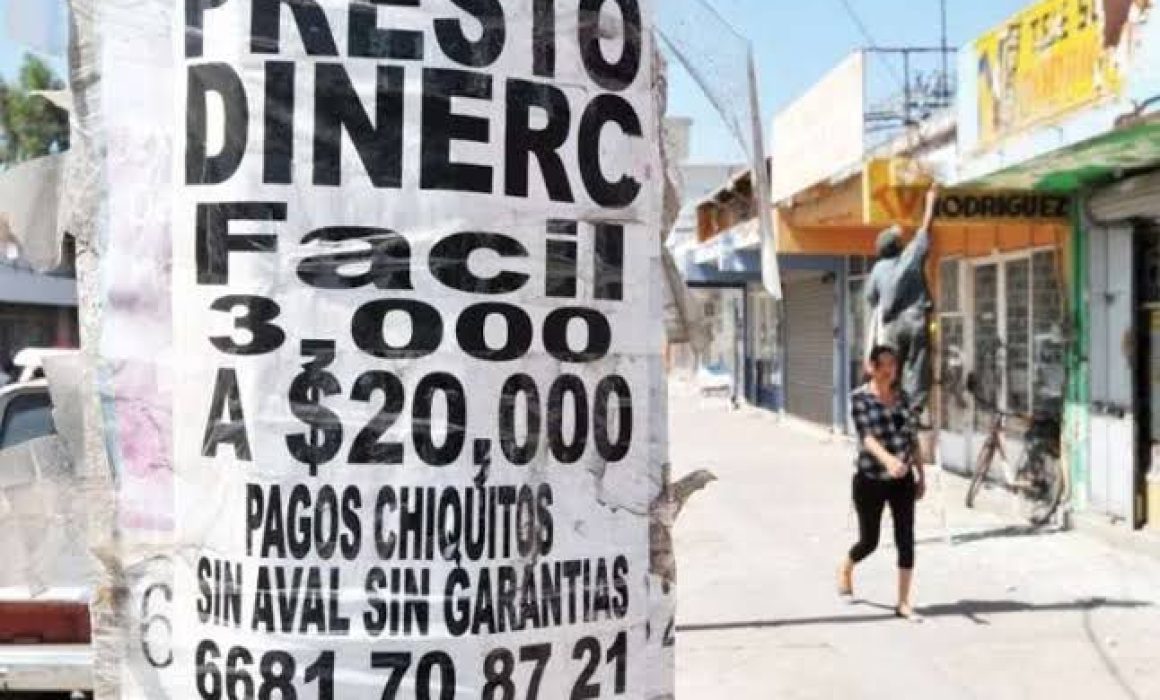
SAN LUIS POTOSÍ, SLP., 18 de noviembre de 2026.- La necesidad de obtener dinero de manera inmediata se ha convertido en una oportunidad de negocio para redes criminales que operan mediante los llamados préstamos “Gota a Gota”, un esquema de financiamiento informal que ofrece efectivo a pequeños comerciantes y trabajadores, pero que puede transformarse en una forma de extorsión y violencia cuando las personas no pueden cumplir con los pagos.
El mecanismo se dirige principalmente a locatarios de mercados, vendedores informales, transportistas y propietarios de pequeños negocios que enfrentan dificultades para acceder a créditos bancarios. Los operadores ofrecen préstamos sin avales ni garantías, con pocos requisitos y entrega rápida del dinero. A cambio, establecen intereses elevados y cobran cuotas diariamente, por lo general mediante personas que acuden directamente a los establecimientos o domicilios de los deudores.
De acuerdo con una investigación periodística publicada por Animal Político y basada en informes de inteligencia, estas redes tienen presencia en al menos 172 municipios de 31 entidades federativas. El fenómeno, relacionado con operadores de origen colombiano, se ha extendido en distintas regiones del país mediante una estructura que combina préstamos informales, cobranza coercitiva y otras actividades ilícitas.
Del préstamo a las amenazas
El atractivo inicial del esquema es la facilidad para conseguir efectivo. Los montos pueden ir desde unos cuantos miles de pesos hasta cantidades mayores, sin los procedimientos habituales de una institución financiera. Sin embargo, las condiciones de pago pueden convertir el préstamo en una deuda difícil de liquidar.
Los intereses elevados, los plazos cortos y los cobros diarios reducen la posibilidad de que los comerciantes puedan cubrir el capital y los réditos. Cuando se retrasan, pueden enfrentar nuevas exigencias de pago, multas y amenazas.
La cobranza puede escalar de la intimidación verbal a las agresiones físicas, los daños a los establecimientos y el retiro de mercancía. En los casos más graves, las víctimas pueden enfrentar amenazas contra sus familias o su patrimonio.
Uno de los obstáculos para combatir estas redes es que la operación comienza con un acuerdo aparentemente voluntario entre particulares. Además, el temor a represalias puede inhibir las denuncias, lo que dificulta que las autoridades identifiquen a los responsables y documenten el funcionamiento de las células.
Estructura que rebasa el préstamo informal
El modelo no depende únicamente de quienes entregan el dinero y realizan los cobros. Las investigaciones sobre este fenómeno describen redes con distintos niveles de operación, desde el financiamiento y la captación de clientes hasta la cobranza y el manejo de los recursos.
En algunos casos se ha documentado la participación de personas de origen colombiano reclutadas bajo promesas de empleo en México. Los reportes sobre estas redes señalan que algunos operadores pueden ser sometidos a condiciones de explotación, con retención de documentos, alojamiento en inmuebles controlados por la organización y exigencias de cuotas de cobro.
También se ha señalado la posible vinculación de estas estructuras con otras organizaciones criminales que operan en distintas regiones del país. Los acuerdos locales les permitirían desarrollar sus actividades sin disputar necesariamente el control de las rutas del narcotráfico, mientras diversifican sus fuentes de ingresos.
A las operaciones de préstamo y cobranza se suman otras modalidades señaladas por autoridades e investigaciones periodísticas, como el uso de aplicaciones fraudulentas de crédito, comercios fachada y mecanismos para dispersar recursos en efectivo. Algunas redes también han sido relacionadas con robos a viviendas y clonación de tarjetas bancarias.
El crecimiento de este tipo de préstamos refleja la forma en que las organizaciones criminales pueden aprovechar la falta de acceso al financiamiento formal y las dificultades económicas de sectores vulnerables. Lo que comienza como una solución inmediata para mantener abierto un negocio puede terminar en un mecanismo de sometimiento económico y amenazas.
La dimensión del fenómeno plantea el desafío para las autoridades de identificar las redes que están detrás, proteger a las víctimas y evitar que la necesidad de obtener dinero se convierta en una puerta de entrada a la extorsión.
Reproducción autorizada citando la fuente: Quadratín SLP
Síguenos en: Facebook | WhatsApp | X | Instagram | YouTube