Caso Beat Cycle: ¿influencias panistas en Comercio Municipal de SLP?
La obra pública tiene una regla elemental que no debería admitir excepciones: cada peso ejercido debe poder explicarse, justificarse y comprobarse.
Por eso, la revisión anunciada por el Instituto de Fiscalización Superior del Estado (IFSE) sobre el puente vehicular de Jacobo Payán no tendría que reducirse a una discusión política sobre cuánto cuesta una estructura o quién tiene razón en la confrontación entre el gobernador Ricardo Gallardo y el alcalde Enrique Galindo.
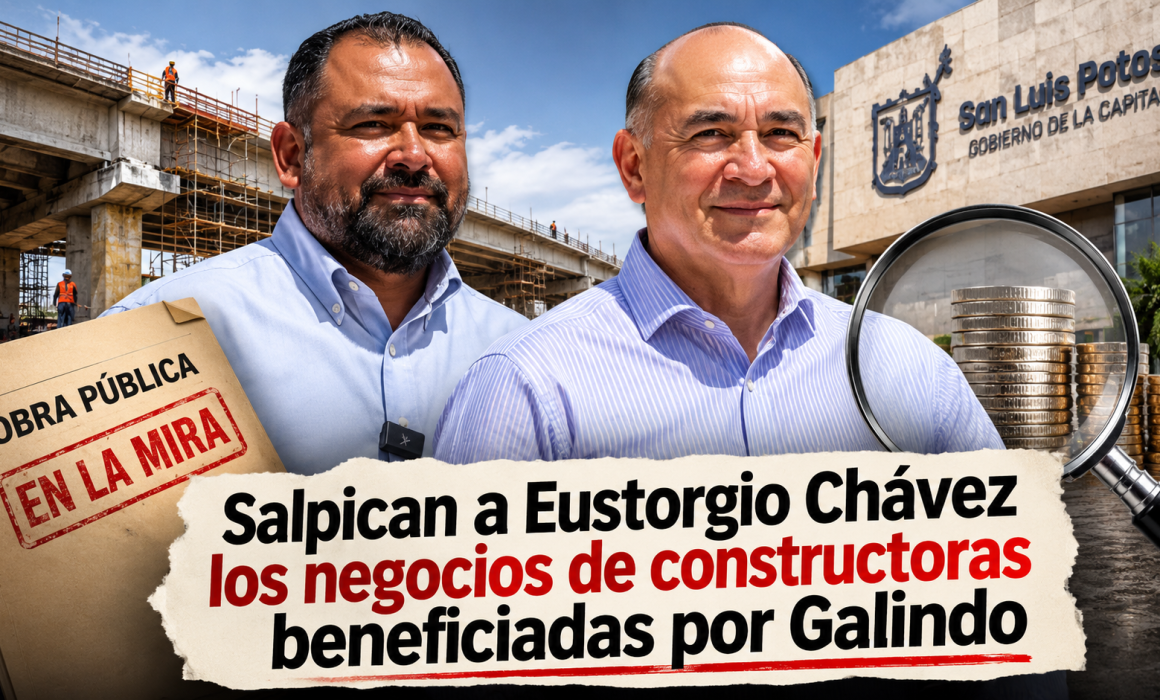
El asunto merece una revisión bastante más profunda. El proyecto, que conectará avenida Jacobo Payán con la lateral norte de Salvador Nava, fue adjudicado por 244 millones 930 mil 981 pesos a un consorcio integrado por Desarrolladora Doga, Edificadora Trento Mexicana, Promotora Wasserfall, Obras Civiles Risso y Wasserfall Bautragerin.
La integración de este grupo empresarial merece atención por sus antecedentes en la contratación de obra pública municipal.
No se trata de descalificar a una empresa por haber participado en otros proyectos, sino de establecer si existen relaciones societarias, comerciales o de subcontratación que puedan comprometer la competencia, la transparencia y la imparcialidad de los procedimientos.
Hay un antecedente que vuelve indispensable esa revisión.
En la fiscalización de contratos municipales correspondientes a 2023, la Auditoría Superior de la Federación identificó posibles vínculos económicos, financieros y comerciales entre contratistas y subcontratistas que participaron en distintas obras.
En ese expediente también se señaló un posible conflicto de interés relacionado con Eustorgio Chávez Garza, actual director de Obras Públicas del Ayuntamiento, debido a su anterior relación profesional con una empresa vinculada a los trabajos revisados y su posterior incorporación a la administración municipal.
La ASF solicitó investigar los hechos y determinar, en su caso, las responsabilidades administrativas correspondientes.
No es una sentencia ni acredita irregularidades en el nuevo contrato, pero sí constituye un antecedente que las autoridades fiscalizadoras no deberían pasar por alto.
La pregunta es inevitable: ¿qué mecanismos de control se aplicaron para garantizar que las relaciones entre empresas contratistas, subcontratistas y servidores públicos no comprometieran la integridad de la nueva adjudicación?
También debe revisarse la cadena de ejecución de los trabajos. En la obra pública, el nombre de quien obtiene el contrato no siempre cuenta toda la historia. Es necesario conocer quién realiza cada concepto, cuánto cobra, qué porcentaje del presupuesto termina en manos de terceros y bajo qué condiciones se formalizan esas operaciones.
La subcontratación no es irregular por sí misma. Lo que debe esclarecerse es si se utiliza conforme a la ley y si permite preservar la competencia y el uso eficiente de los recursos públicos.
Por eso resulta pertinente que el IFSE haya anunciado una revisión que no se limitará a los documentos administrativos. El organismo también contempla verificar los avances físicos y financieros, así como realizar pruebas de laboratorio a los materiales para determinar si corresponden con las especificaciones contratadas.
Es justamente ahí donde debe concentrarse la atención: en la correspondencia entre lo presupuestado, lo contratado, lo pagado y lo efectivamente construido.
Enrique Galindo ha defendido el costo de la obra y sostiene que el monto de 244 millones de pesos incluye el IVA y diversos componentes adicionales, entre ellos soluciones viales, colector pluvial, puente de acero y alumbrado público.
Su explicación debe ser considerada, pero también contrastada con el proyecto ejecutivo, el catálogo de conceptos, los precios unitarios, las estimaciones y los avances reportados.
No basta con asegurar que una licitación fue pública para demostrar que el gasto fue eficiente. La transparencia no termina con la publicación de un fallo; comienza con la posibilidad de revisar cada etapa de la contratación y ejecución.
El verdadero examen para el Ayuntamiento no será político, sino documental, técnico y financiero.
Si los costos corresponden al proyecto, los materiales cumplen las especificaciones y los procedimientos se apegaron a la normativa, la fiscalización tendrá que acreditarlo.
Pero si aparecen diferencias injustificadas, relaciones empresariales incompatibles con la función pública o pagos que no corresponden con los trabajos realizados, las autoridades deberán establecer responsabilidades.
La obra de Jacobo Payán representa una inversión considerable para la capital. Su importancia no radica solamente en la infraestructura que promete entregar, sino también en la obligación de demostrar que los recursos públicos se administraron correctamente.
La pregunta de fondo no es quién gana la disputa política por el costo de los puentes. Es quién responde por cada peso del presupuesto municipal y qué tan independientes son los mecanismos encargados de vigilarlo.