Reconoce Semujeres retos para acceder a la interrupción legal del embarazo
SAN LUIS POTOSÍ, SLP., 19 de agosto de 2026.- El Instituto de Fiscalización Superior del Estado (IFSE) mantiene bajo revisión a los proveedores contratados por los entes públicos durante las auditorías a las Cuentas Públicas 2025, con especial atención en posibles empresas “fantasma” utilizadas para justificar operaciones inexistentes o simuladas.
El titular del IFSE, Rodrigo Joaquín Lecourtois López, explicó que la revisión de proveedores constituye uno de los aspectos relevantes del proceso de fiscalización, debido a los hallazgos detectados en ejercicios anteriores relacionados con empresas que facturan y deducen operaciones simuladas.
Señaló que este tipo de compañías, conocidas como “fantasmas” o “factureras”, son revisadas por el Instituto debido al posible daño que pueden ocasionar al patrimonio de los entes públicos.
En caso de detectar operaciones que pudieran ser inexistentes o simuladas, el IFSE tiene la obligación de dar vista al Servicio de Administración Tributaria (SAT) mediante las promociones correspondientes para que la autoridad fiscal determine lo conducente.
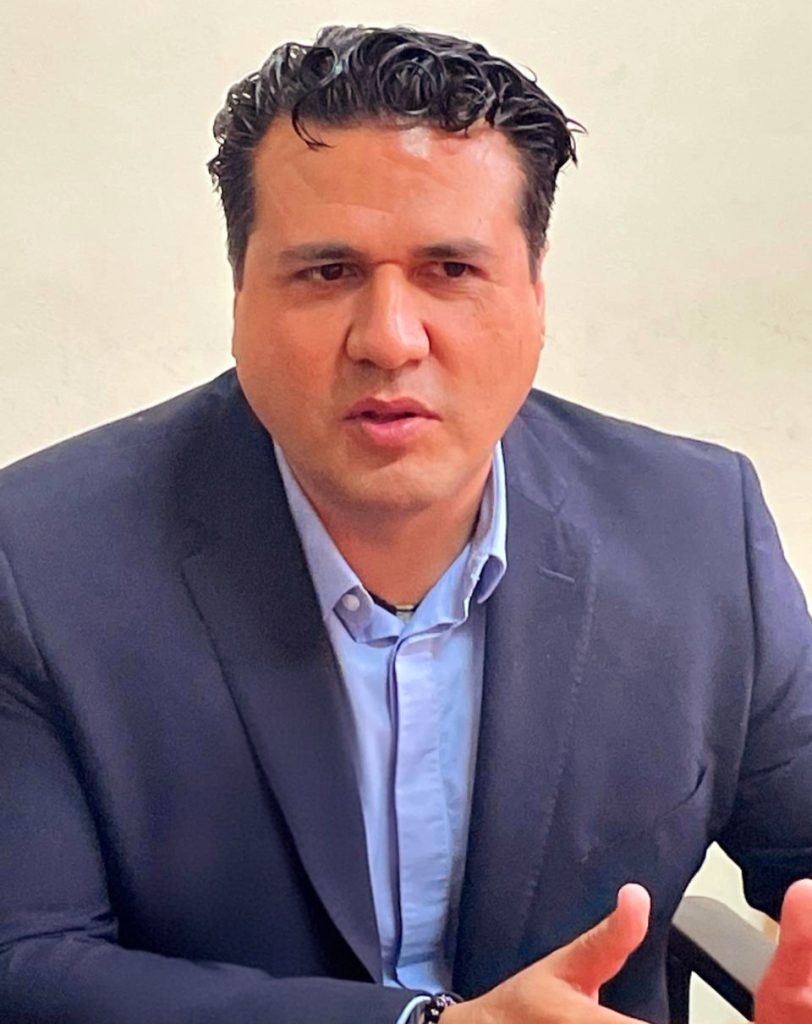
Lecourtois López advirtió que la utilización de facturas para acreditar operaciones que en realidad no se realizaron puede generar consecuencias legales y fiscales para quienes participen en este tipo de esquemas.
En el caso de los servidores públicos involucrados, las responsabilidades podrían derivar incluso en sanciones penales, dependiendo de las circunstancias y de los delitos que lleguen a acreditarse.
Asimismo, explicó que la legislación en materia de responsabilidades administrativas contempla sanciones para los proveedores que actúen en contubernio con funcionarios públicos para realizar operaciones irregulares.
Respecto a las auditorías que actualmente se llevan a cabo sobre las Cuentas Públicas 2025, el funcionario indicó que ya se perfilan algunas observaciones, entre ellas la falta de documentación fiscal y administrativa para respaldar operaciones financieras.
También se han identificado posibles casos de duplicidad de documentos comprobatorios y registros contables aplicados de manera incorrecta, situaciones que deberán ser aclaradas por los entes fiscalizados.
Las observaciones todavía se encuentran sujetas al proceso de aclaración y solventación correspondiente. En caso de que las entidades auditadas no logren justificar satisfactoriamente las irregularidades detectadas, podrían fincarse las responsabilidades administrativas que correspondan.
El titular del IFSE hizo un llamado a los servidores públicos de los distintos entes auditables para que eviten contratar empresas que emitan comprobantes fiscales sin que exista realmente la adquisición de bienes o prestación de servicios.
Lecourtois López sostuvo que los recursos públicos deben estar respaldados tanto por la documentación correspondiente como por la existencia real de los bienes o servicios contratados.
Añadió que, cuando se acredita que un recurso público fue pagado por un bien o servicio que nunca existió, debe repararse el daño y reintegrarse el dinero a las arcas públicas.
Reproducción autorizada citando la fuente: Quadratín SLP
Síguenos en: Facebook | WhatsApp | X | Instagram | YouTube